
Prédiction de l'attrition en assurance : un score de risque de rétention sur chaque renouvellement
CovioIQ donne aux courtiers d'assurance canadiens un score de risque d'attrition sur chaque renouvellement ouvert, bâti à partir de quatre facteurs déjà dans vos dossiers : variation de prime au renouvellement, ancienneté du client, nombre de polices actives et temps écoulé depuis le dernier contact consigné. Les raisons sont affichées à côté du score, pour que vous voyiez pourquoi un renouvellement est signalé. Les scores sont des estimations; le jugement du courtier demeure requis.
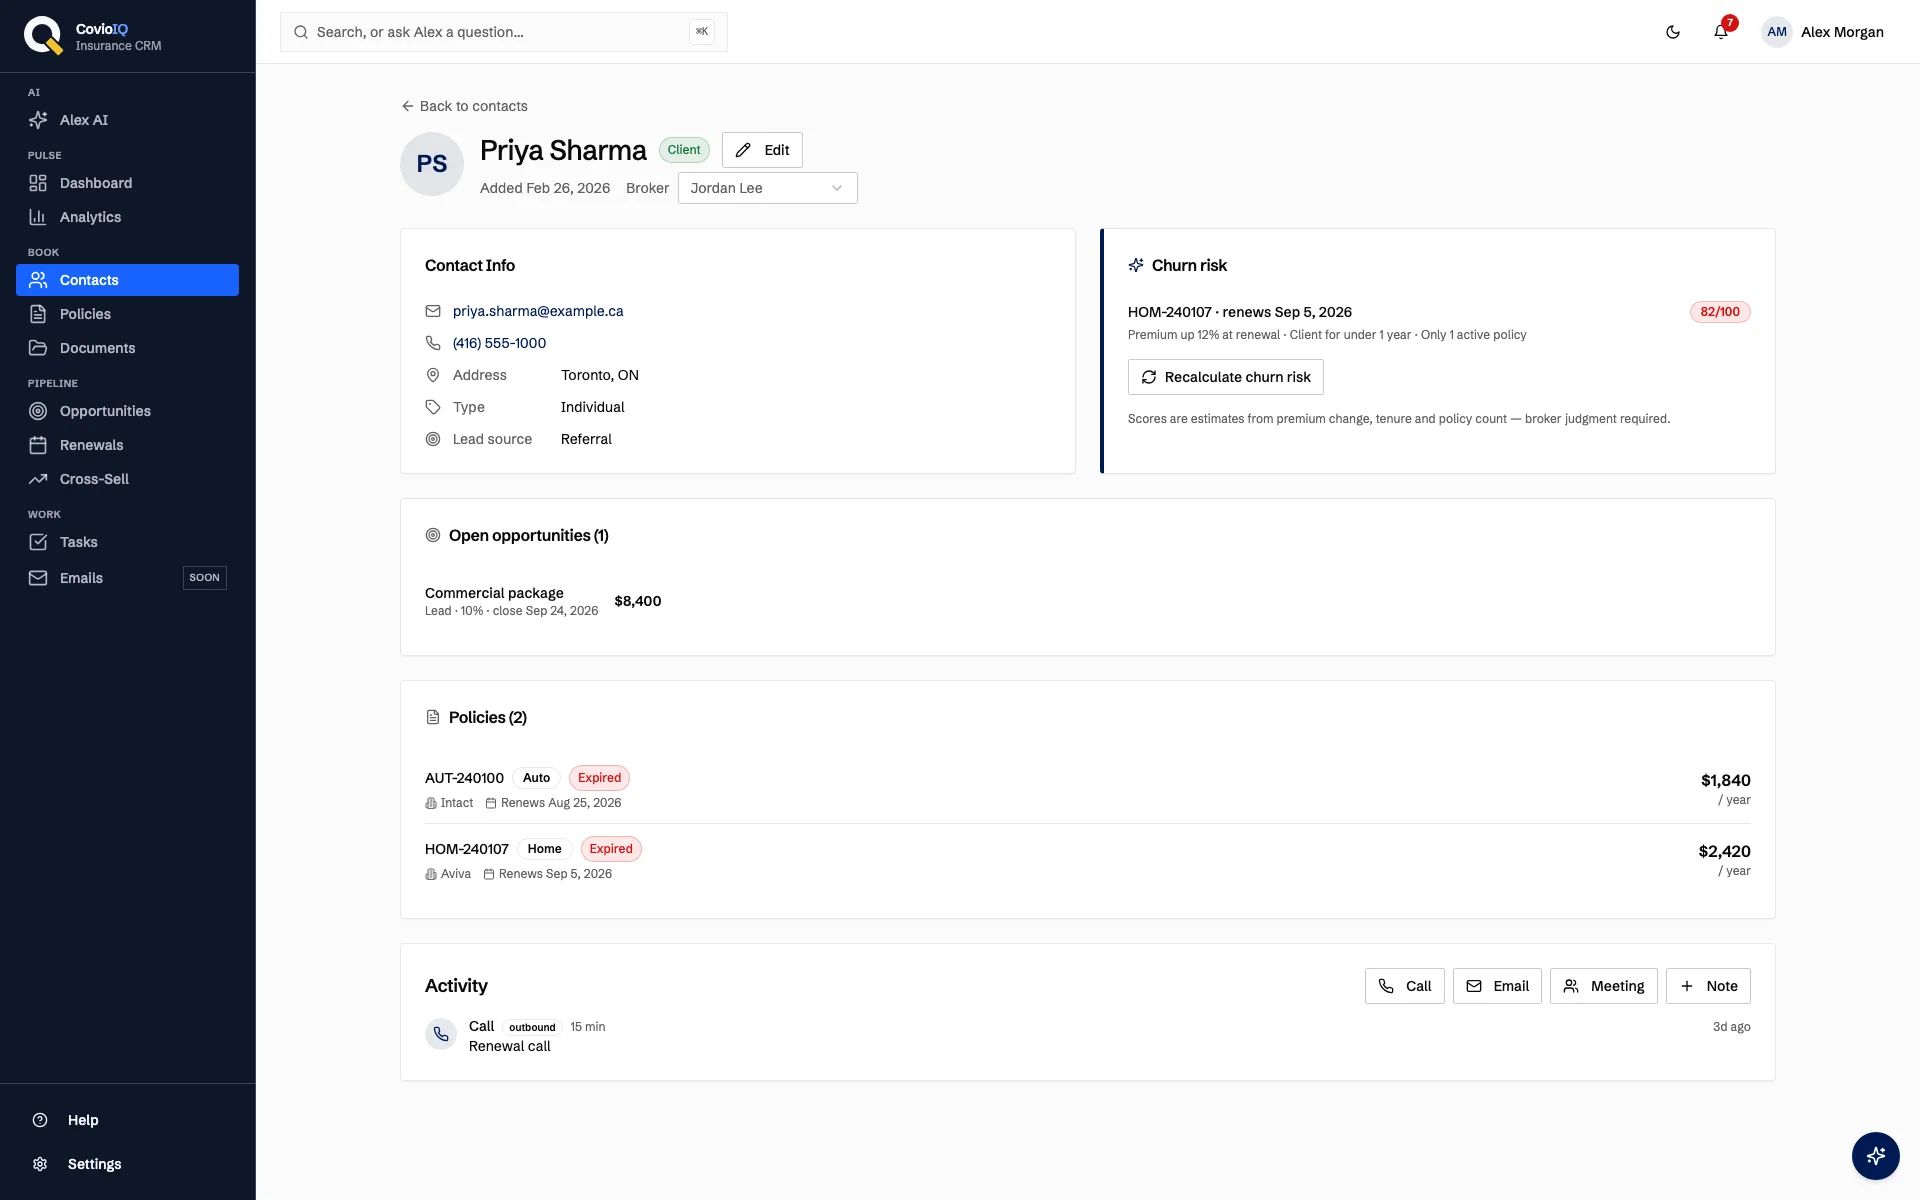
Le problème : un renouvellement à risque ressemble à tous les autres
Une liste de renouvellements triée par date d'échéance traite un client de longue date avec quatre polices comme un nouveau client qui fait face à une forte hausse de prime. Le score de risque d'attrition signale les renouvellements qui méritent un examen plus attentif, et explique pourquoi, pendant qu'il est encore temps de parler au client.
Les polices entrent dans le pipeline de renouvellement 90 jours avant l'échéance
Variation de prime, ancienneté du client, nombre de polices actives et dernier contact consigné
Score à partir duquel un renouvellement est signalé à risque élevé sur une échelle de 0 à 100
Comment fonctionne le score de risque de rétention client pour les courtiers d'assurance
1. Des règles évaluent chaque renouvellement
Chaque renouvellement ouvert (à venir, contacté ou soumission faite) part à 25 points, puis :
- •Prime en hausse de 20 % ou plus : +35; de 10 à 19 % : +25; toute hausse moindre : +15
- •Client depuis moins d'un an : +20
- •Exactement 1 police active : +20; 3 ou plus : −15
- •Aucun contact jamais consigné : +15; plus de 180 jours : +12; plus de 90 : +8; plus de 30 : +4; dans les 30 derniers jours : −5
Le résultat est maintenu entre 5 et 98. Aucune soumission saisie, ou aucune hausse de prime, n'ajoute rien.
2. Signaler les renouvellements à risque élevé
Les renouvellements dont le score atteint 70 ou plus sont signalés à risque élevé dans le tableau des renouvellements, sur la page du client et dans le résumé du tableau de bord, qui totalise la prime en jeu sur les renouvellements à risque élevé. Comme les polices entrent dans le pipeline 90 jours avant l'échéance, le signal apparaît pendant qu'il est encore temps d'agir.
3. Décider quoi faire
Les actions suggérées découlent des facteurs derrière le score : expliquer la variation de prime au client, prendre des nouvelles d'un client plus récent, ou revoir une relation à police unique. CovioIQ ne contacte pas les clients à votre place; la prochaine étape reste votre décision.
Un score lisible, pas une boîte noire
Les raisons affichées à côté de chaque score
Chaque score énumère les facteurs qui l'ont produit, par exemple : « Prime en hausse de 12 % au renouvellement; client depuis moins d'un an; une seule police active — coût de changement plus faible ». Vous pouvez confronter ce raisonnement à ce que vous savez du client.
Un ensemble de règles fixes, sans modèle d'IA externe
Le score de risque d'attrition est un ensemble de règles transparentes qui s'exécute dans la base de données. Il n'utilise ni apprentissage automatique ni fournisseur d'IA, et aucun modèle d'IA externe ne voit vos données clients pour l'évaluation. Vos données restent au Canada.
Mis à jour chaque nuit ou sur demande
Les scores sont recalculés chaque nuit. Après avoir saisi une soumission de renouvellement ou mis à jour un client, cliquez sur recalculer sur le renouvellement ou le client pour rafraîchir le score immédiatement.
Une estimation, pas un verdict
Le score ne reflète que la variation de prime, l'ancienneté, le nombre de polices et la date du dernier contact consigné. Il ne sait rien des réclamations ni de l'historique de paiement, et il ne voit que les conversations que vous avez réellement consignées dans CovioIQ — un appel que vous avez fait sans le noter lui apparaît comme un silence. Un score élevé est donc une invitation à regarder de plus près, pas une certitude. Ce n'est pas un conseil en matière de couverture, et le jugement du courtier demeure requis.
FAQ sur la prédiction de l'attrition
Comment CovioIQ évalue-t-il le risque d'attrition?
CovioIQ utilise un ensemble de règles transparentes qui s'exécute dans la base de données, pas un modèle d'IA ou d'apprentissage automatique. Chaque renouvellement ouvert part à 25 points. Une hausse de prime au renouvellement ajoute 15, 25 ou 35 points selon son ampleur, un client de moins d'un an ajoute 20, et un client ayant exactement une police active ajoute 20. Un client ayant trois polices actives ou plus retranche 15. Le score final est maintenu entre 5 et 98, et les raisons sont affichées à côté.
Quels renouvellements reçoivent un score de risque d'attrition?
Chaque renouvellement ouvert du pipeline de renouvellement, c'est-à-dire aux étapes à venir, contacté ou soumission faite. Les polices entrent dans le pipeline 90 jours avant l'échéance, un score est donc disponible pendant cette fenêtre de 90 jours.
Quelles informations le score utilise-t-il?
Quatre facteurs tirés de vos propres dossiers CovioIQ : la prime de renouvellement soumise comparée à la prime actuelle (lorsqu'une soumission a été saisie), l'ancienneté du client chez vous, le nombre de polices actives qu'il détient et le temps écoulé depuis qu'un appel, un courriel, une rencontre ou un SMS a été consigné à son dossier. Il n'utilise ni l'historique des réclamations, ni le comportement de paiement, ni le suivi d'ouverture ou de clic des courriels, ni les données des assureurs, ni les comparaisons avec les taux du marché.
À quelle fréquence les scores sont-ils mis à jour?
Les scores sont recalculés chaque nuit. Vous pouvez aussi cliquer sur recalculer sur un renouvellement ou un client pour rafraîchir le score après avoir modifié le dossier, par exemple après avoir saisi une soumission de renouvellement.
Quels forfaits incluent le score de risque d'attrition?
Le score de risque d'attrition est inclus dans tous les forfaits, à partir de Solo à 49 $ CA/mois. Vous pouvez l'essayer avec un essai gratuit de 14 jours, sans carte de crédit.
Un score élevé signifie-t-il qu'un client va partir?
Non. Le score est une estimation qui vous aide à décider quels renouvellements examiner en premier. Ce n'est ni une prédiction certaine ni un conseil en matière de couverture, et le jugement du courtier demeure toujours requis.
Inclus dans tous les forfaits, à partir de Solo à 49 $/mois
Le score de risque d'attrition n'est pas un supplément. Tous les forfaits CovioIQ l'incluent, à partir de Solo à 49 $ CA/mois.
Essai gratuit de 14 jours · Aucune carte de crédit requise